広告
- 公務員だけど、クレジットカードって作ったほうがいいの?
- ポイ活って、公務員の副業規定に引っかからない?
- 職場は現金派ばかりで、カードを使い込むのはなんとなく気が引ける…
こんなふうに迷っていませんか?

はじめまして、しちふくです。国家公務員として3年半、市役所で4年働いた元公務員です。公務員時代にクレカの使い方と家計を見直して、貯蓄率40%を達成しました。
最初に結論からお伝えします。
公務員は、クレジットカードで得をしやすい条件がそろった職業です。そして、ふだんの支払いをカードに変えて貯まるポイントは、一般的には副業にはあたらないと考えられています。
おすすめのカードは、三井住友カード ゴールド(NL)です。この記事では、元公務員だからこそわかる「公務員×クレカ」の相性の良さと、職場ではまず教えてもらえないカードの選び方を解説します。
結論:公務員におすすめのクレジットカードは「三井住友カード ゴールド(NL)」
公務員の強みである「審査の通りやすさ」「収入の安定」「支出の計画しやすさ」をいちばん活かせるのが、三井住友カード ゴールド(NL)です。
公務員にゴールド(NL)がおすすめな理由
- 年間100万円の利用で、翌年以降の年会費(5,500円)が永年無料
- 年間100万円の利用で、毎年10,000ポイントがもらえる
- 対象のコンビニ・飲食店でスマホのタッチ決済を使うと7%還元
- SBI証券のクレカ積立で最大1.0%付与(新NISAとの相性◎)

「年会費永年無料のゴールドカード」を、安定収入の公務員なら狙いやすい。ここがいちばんのポイントです!
公務員がクレジットカードと相性がいい3つの理由
なぜ公務員はクレカで得をしやすいのか。理由は次の3つです。
- 審査で評価されやすい
- 収入とボーナスが安定していて、年間の利用額を計画しやすい
- 現金派が多い職場だからこそ、差がつく
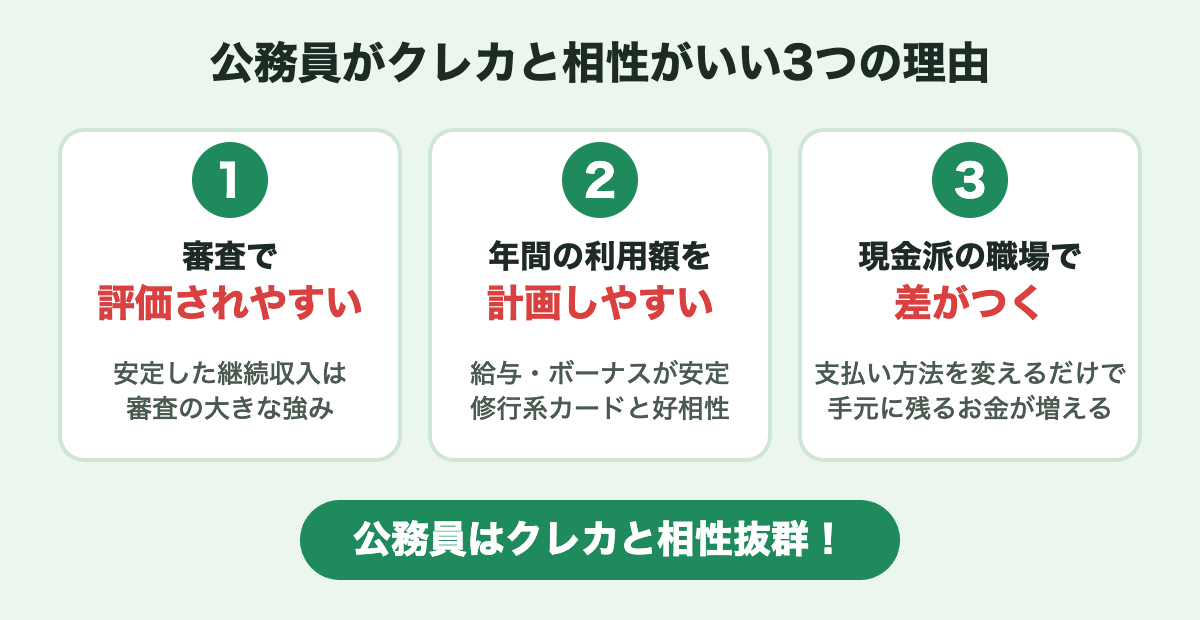
理由① 審査で評価されやすい
クレジットカードの審査で重視されるのは「安定した継続収入」です。公務員は勤続の安定性や収入の確実性から、審査で評価されやすい職業のひとつです。ゴールドカードも、若手のうちから十分に射程圏内です。

僕も公務員時代からいろんなカードを発行してきましたが、審査で困ったことは一度もありませんでした。この「属性の強さ」は、使わないともったいない公務員の隠れた資産です。
理由② 収入が安定していて、年間の利用額を計画しやすい
三井住友カード ゴールド(NL)の「年間100万円利用で年会費永年無料」のように、利用額の条件がついた特典は、支出の見通しが立つ人ほど有利です。
毎月の給与とボーナスが安定している公務員は、年間の固定費や生活費を見積もりやすく、こうした「修行系カード」と相性抜群です。
理由③ 現金派が多い職場だからこそ、差がつく
僕の経験では、公務員の職場は今も現金派が多数派でした。飲み会の集金も現金、お昼も現金。でもだからこそ、支払いをカードに変えるだけで、同じ給料でも手元に残るお金を増やせます。
誰かと競う話ではありません。ただ、知っているかどうかで毎年じわじわ差がつくのが、お金の世界です。
【いちばん気になる】ポイ活は公務員の副業にあたる?

でも、ポイントをもらうのって副業にならないの?バレたら怒られそうで…
ここがいちばん気になるところだと思うので、正面からお答えします。
買い物やカード払いでもらえるポイントは、値引きと同じような性質のものです。そのため一般的には、公務員の副業規制(営利企業への従事等の制限)でいう「業」にはあたらないと考えられています。投資信託や株を買うことが副業にあたらないのと同じ考え方です。
僕自身も、公務員時代にポイ活と投資をしていましたが、特に問題はありませんでした。そのうえで、元公務員として気をつけたいポイントを3つ挙げておきます。
公務員がポイ活で気をつけたい3つのこと
- 勤務時間中にやらない:問題になるのはポイ活そのものより、勤務中にスマホをさわることです
- 「稼ぐ系」は慎重に:友達紹介を大々的に広げる、ブログで収益化する、転売するなど、継続的にお金を稼ぐ活動は扱いが変わり得ます。所属の規程を確認し、必要なら人事担当に相談しましょう
- 確定申告のラインを知っておく:ポイントサイトの高額案件などを多くこなした年は、一時所得などとして申告が必要になる場合があります
まとめると、「ふだんの支払いを工夫するポイ活はOK、稼ぐ活動になってきたら要確認」です。この線引きさえ押さえておけば大丈夫です。
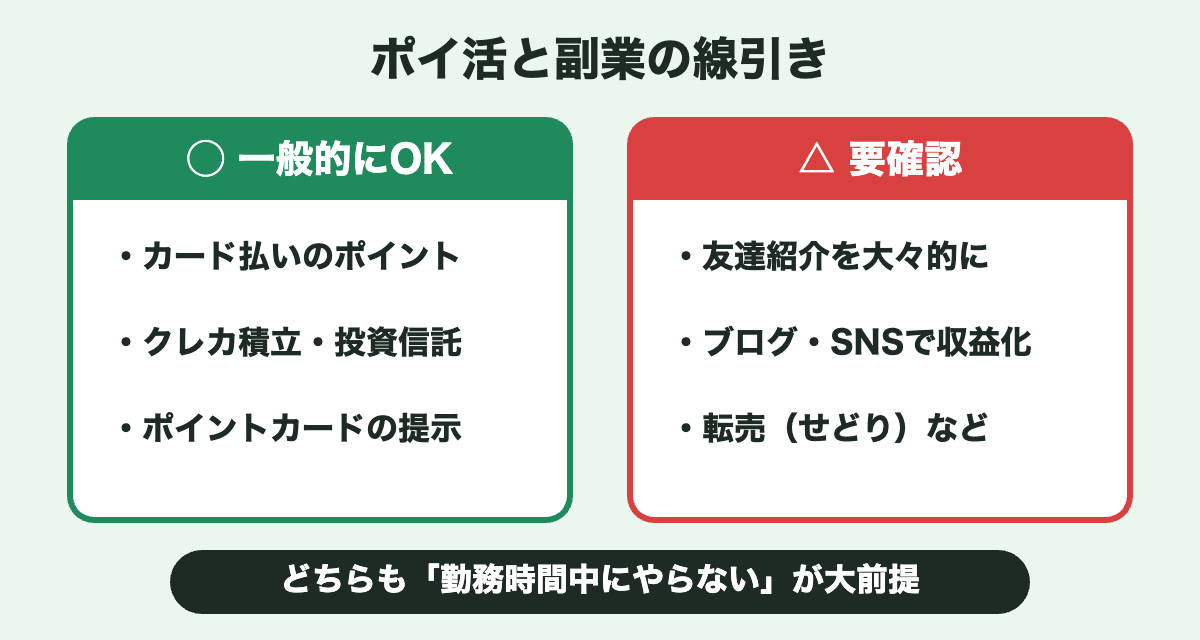

ただし「稼ぐ」方向に広げるときは、必ず自分の職場の規程を確認してくださいね。ここだけは自己判断しないのが安心です。
公務員に三井住友カード ゴールド(NL)がおすすめな理由
ここからは、おすすめのカードをもう少しくわしく見ていきます。
| 項目 | 三井住友カード ゴールド(NL) |
|---|---|
| 年会費 | 5,500円(税込) 年間100万円の利用で翌年以降永年無料 |
| 継続特典 | 毎年、年間100万円の利用で10,000ポイント |
| 基本還元率 | 0.5%(200円につき1ポイント) |
| 対象のコンビニ・飲食店 | スマホのタッチ決済・モバイルオーダーで7%還元 |
| SBI証券のクレカ積立 | 最大1.0%(Oliveの資産運用特典の条件達成で最大3.0%) |
年会費が無料になったうえで、毎年10,000ポイントがもらえるので、年間100万円を使う人なら実質の還元率は1.5%になります。
公務員なら「100万円修行」は達成しやすい

年間100万円って、けっこうハードル高くない?
身構えなくて大丈夫です。公共料金や税金の支払いも利用額の対象になります(国民年金保険料やクレカ積立、一部の電子マネーへのチャージなどは対象外)。
たとえば、通信費・水道光熱費・食費・日用品などで毎月8万円ほどカード払いできる家庭なら、それだけで年間96万円。生活は変えずに、支払い方法を変えるだけで、ほぼ届きます。
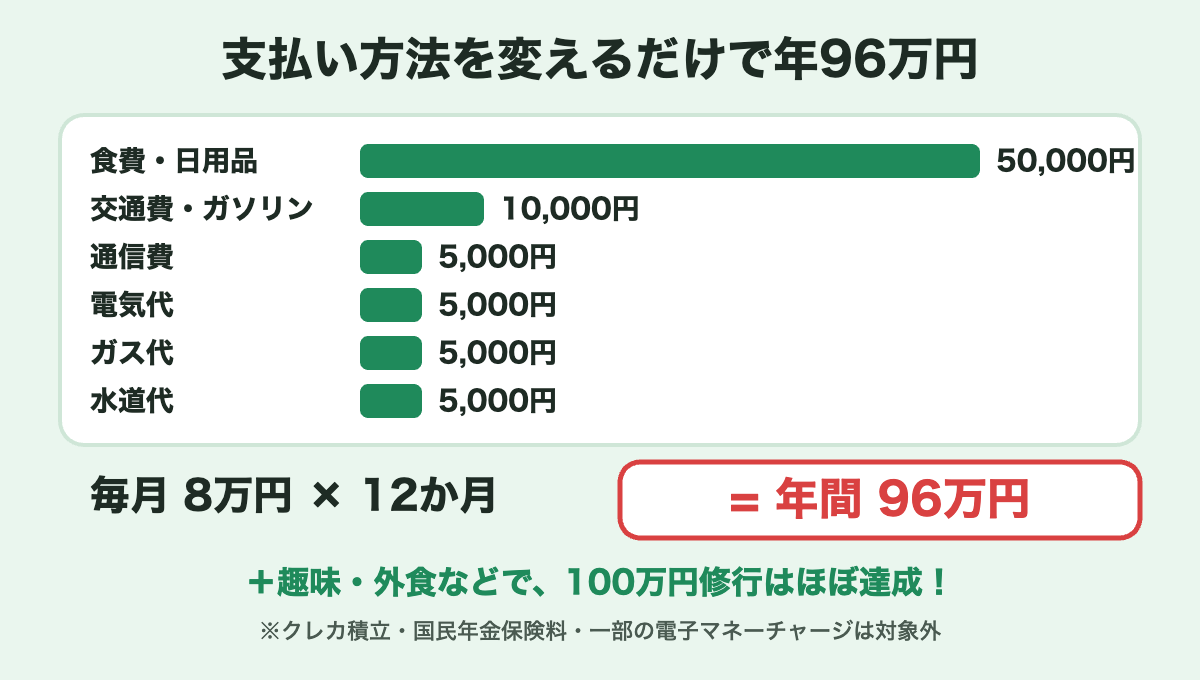
収入が安定していて家計の見通しが立てやすい公務員は、この計画がいちばん立てやすい職業です。一度達成すれば、翌年以降は年会費がずっと無料ですよ。
» 三井住友カード ゴールド(NL)の100万円修行を確実に達成する方法
年間100万円に届かない人は「三井住友カード(NL)」でOK
単身赴任で家計が分かれている、まだ一人暮らしで支出が少ない、という人は、無理に修行する必要はありません。年会費永年無料の三井住友カード(NL)から始めれば十分です。
ちなみに三井住友カード(NL)でも、年間100万円以上使うと、ゴールド(NL)へ年会費永年無料で切り替えられる案内が届きます(切り替えには審査があります)。あとから乗り換えられるので、気軽に始めて大丈夫です。
| 年間のカード利用額 | おすすめ |
|---|---|
| 100万円以上 | 三井住友カード ゴールド(NL) |
| 100万円未満 | 三井住友カード(NL) |
元公務員の実体験:カードは「家計の見える化」の入り口だった
僕がポイ活を始めたのは2020年。きっかけはポイントでしたが、振り返っていちばん大きかったのは、支払いをカードにまとめたことで、家計がまるごと見えるようになったことでした。
カードの明細を家計簿アプリに連携すると、「何にいくら使っているか」が自動で記録されます。そこから固定費を見直し、浮いたお金をクレカ積立(新NISA)に回す。この流れで、翌2021年に貯蓄率40%を達成しました。
公務員は退職金や年金の制度が手厚い一方で、現役時代の手取りは決して多くありません。だからこそ、「支出の最適化」と「資産形成」を同時に進められるカードの使い方は、公務員にこそ効くと実感しています。
ポイントは「おまけ」で、本当の価値は家計が見えること。カードを1枚にまとめるだけで、お金の不安がかなり軽くなりました。
公務員がクレカで得するための3ステップ
やることはシンプルです。次の3ステップで始めてみてください。
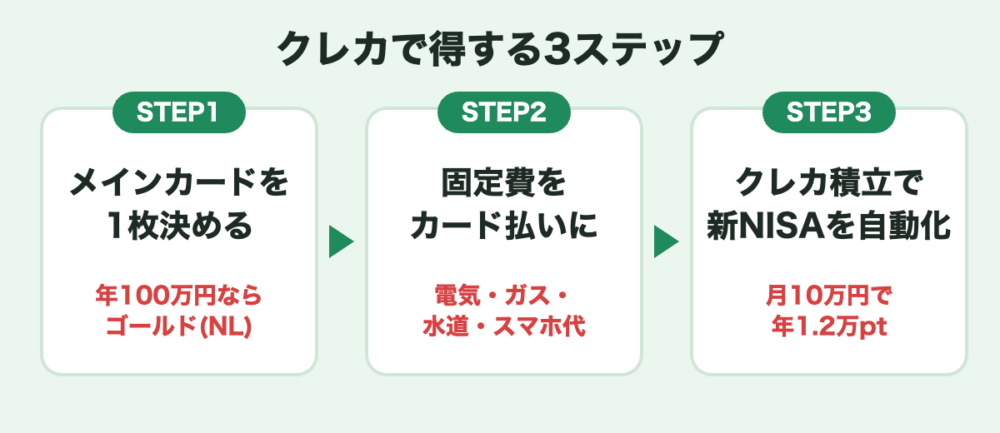
ステップ1:メインカードを1枚決める
まずはメインで使うカードを1枚決めましょう。カードを何枚も持つより、1枚に集約した方が特典の条件を達成しやすく、家計も見やすくなります。年間100万円使うならゴールド(NL)、届かないならNLが目安です。
ステップ2:固定費をカード払いに切り替える
電気・ガス・水道・スマホ代などの固定費をカード払いに変えましょう。一度切り替えれば、あとは何もしなくてもポイントが貯まり、100万円修行も一気に進みます。
ステップ3:クレカ積立で新NISAを自動化する
SBI証券でクレカ積立を設定すれば、毎月の積立でもポイントが貯まります。ゴールド(NL)で月10万円を積み立てた場合、付与率1.0%なら年間12,000ポイントです。

積立を設定しておくだけで、毎年これだけのポイントが自動で貯まるんです。やらない理由がないですよね!
» 【新NISAの最適解】三井住友カード ゴールド(NL)×SBI証券がおすすめな理由
あなたの利用額でどのカードが得かは、シミュレーターですぐに比べられます。
» 三井住友カード比較シミュレーター|NL・ゴールド(NL)・プラチナプリファードどれが得?
公務員とクレジットカードのよくある質問
Q. カードを作ったことが職場に知られることはある?
A. カード会社から勤務先に、利用状況などが伝えられることはありません。申込の審査で勤務先に在籍確認の電話が入る場合はありますが、カードの利用内容が職場に伝わることはありません。
Q. ポイントに税金はかかる?年末調整に影響する?
A. ふだんの買い物でもらえる決済ポイントは値引きと同じように扱われ、一般的には課税されないと考えられています。年末調整に影響することもありません。ポイントサイトの高額案件などで多くのポイントを得た年だけ、確定申告が必要かどうかを確認しましょう。
Q. 20代の若手でもゴールドカードの審査に通る?
A. ゴールド(NL)の申込対象は「原則として、満18歳以上(高校生を除く)で、本人に安定継続収入のある方」です。公務員なら若手でも十分現実的です。不安な人は、まずNLを作って利用実績を積む方法もあります。
Q. 共済組合の貯金や保険とはどう使い分ける?
A. 併用でOKです。カードは「支出側」の工夫、共済の貯金や新NISAは「貯蓄・運用側」の話なので、ぶつかりません。むしろ、カードで浮いたお金や貯まったポイントを投資に回すのがおすすめの流れです。
まとめ:公務員の「属性の強さ」は使ってこそ価値がある
この記事のまとめ
- 公務員は「審査」「収入の安定」「計画のしやすさ」がそろっていて、クレカと相性抜群
- ふだんの支払いを工夫するポイ活は、一般的に副業にはあたらない(稼ぐ活動になってきたら要確認)
- おすすめは三井住友カード ゴールド(NL)。固定費をまとめれば100万円修行も現実的
- 年間100万円に届かない人は、年会費無料の三井住友カード(NL)でOK
- カードは家計の見える化の入り口。浮いたお金とポイントは新NISAへ
職場ではなかなか教えてもらえませんが、始めた人から少しずつ差がついていきます。まずはメインカードの1枚から始めてみてください。

公務員のお金のことは、Kindle本『公務員の資産形成、クレカに丸投げ。』でもくわしくまとめています。カードの具体的なメリットや選び方は、下の記事からどうぞ!
» 三井住友カード ゴールド(NL)のメリット3選|三井住友カード(NL)との違いも解説
» Olive攻略!メリット・デメリットやキャンペーンを徹底解説
管理人しちふくのおすすめ
- 年100万円使うなら → 三井住友カード ゴールド(NL)のメリット3選
- どのカードが得か迷ったら → 三井住友カード比較シミュレーター(無料)
- 公務員の人は → 公務員におすすめのクレジットカード